
Le statut de conjoint collaborateur arrive à son terme pour les personnes qui en bénéficiaient déjà avant le 1er janvier 2022.
À partir du 1er janvier 2027, si le conjoint continue à participer régulièrement à l’activité, il devra adopter un autre statut.
Deux principales options :
- Conjoint salarié :
Le conjoint devient salarié de l’entreprise : contrat de travail, rémunération, cotisations sociales et protection sociale associées. - Conjoint associé :
Le conjoint devient associé en détenant des parts sociales ou des actions.
Mais attention : ce statut n’est possible que si la forme juridique de l’entreprise le permet.
Il est notamment incompatible avec une entreprise individuelle, une micro-entreprise, une EURL ou une SASU.
Selon la situation, le passage au statut de conjoint associé peut donc nécessiter :
- une modification des statuts,
- une cession de parts ou d’actions,
- une entrée au capital,
- voire un changement de forme juridique.
Le changement devra alors être déclaré via le guichet unique des formalités des entreprises.
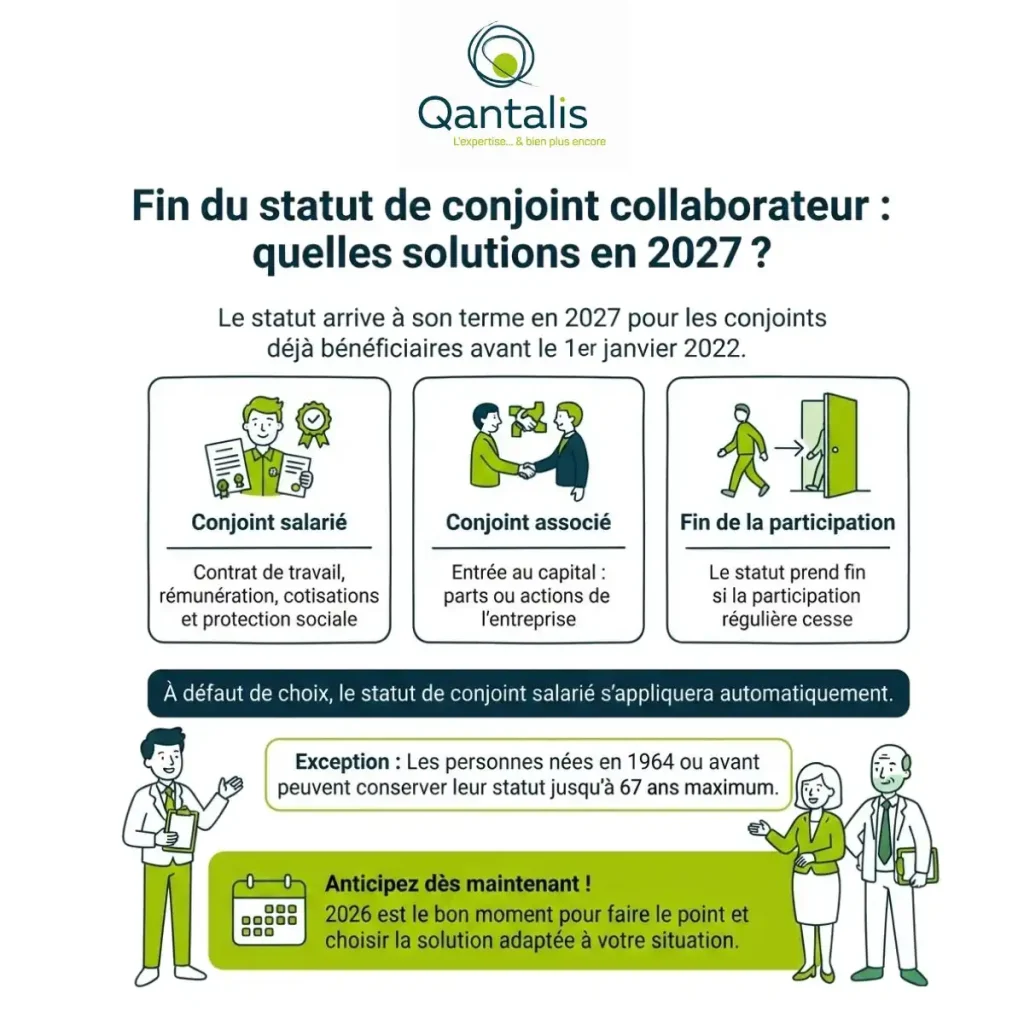
Si le conjoint cesse de participer régulièrement à l’activité
Dans ce cas, le statut de conjoint collaborateur prend fin et doit être déclaré.
Et si aucun choix n’est effectué alors que le conjoint poursuit son activité, le statut de conjoint salarié sera automatiquement appliqué.
📌 Une exception existe pour certaines personnes nées en 1964 ou avant : elles peuvent, sous conditions, conserver leur statut jusqu’à 67 ans maximum.
Ayez le bon réflexe : anticipez dès maintenant !
Le choix du nouveau statut peut avoir des conséquences importantes sur les cotisations sociales, la protection sociale, la retraite et l’organisation juridique de l’entreprise.
2026 est donc le moment de faire le point et de préparer la transition.